2020-2025年中国计算机系统集成市场前景预测及投资规划研究报告
一、报告概述
计算机系统集成是指将计算机硬件、软件、网络通信、数据处理等技术与产品,通过结构化综合布线系统和计算机网络技术,整合为满足用户特定需求的信息系统整体解决方案的过程。本报告围绕2020—2025年中国计算机系统集成市场的宏观环境、市场规模、竞争格局、细分领域、区域分布及投资规划进行系统分析,为行业参与者和投资者提供决策参考。
二、市场发展环境分析
(一)政策环境
国家层面持续推动数字经济发展,“新基建”、数字中国、智慧城市、工业互联网等战略为系统集成行业创造了广阔需求空间。政府信息化采购、信创产业推进以及数据要素市场化配置改革,进一步拉动政务、金融、能源、交通等关键领域的系统集成投入。
(二)经济环境
2020—2025年,中国经济虽受到外部冲击和疫情扰动,但数字经济占比持续提升,企业数字化转型投入保持增长态势。云计算、大数据、人工智能、物联网等新一代信息技术的成熟落地,推动系统集成从传统硬件集成向软件定义、平台化、服务化方向升级。
(三)技术环境
技术融合成为系统集成行业的核心驱动力。云原生架构、边缘计算、5G通信、AI大模型等技术的应用,促使集成商从单一项目交付向“咨询+集成+运维+运营”全生命周期服务转型。信创适配、安全合规要求提升,也对集成商的技术能力和资质水平提出更高要求。
三、市场规模与增长趋势预测
(一)整体规模
2020年中国计算机系统集成市场规模保持在较高基数,受疫情和项目交付节奏影响,增速出现阶段性波动。2021—2023年,随着数字政府、智慧城市、企业上云等项目加速落地,市场逐步恢复增长。预计到2025年,市场规模将较2020年实现稳健扩张,年均复合增长率保持在合理区间。
(二)结构变化
从收入结构看,硬件集成占比逐步下降,软件与平台集成、数据治理、运维服务、行业解决方案等高附加值业务占比上升。系统集成商盈利模式由项目差价向服务订阅、运营分成、能力输出转变。
(三)驱动因素
驱动市场增长的主要因素包括:政务数字化与信创替代需求、制造业智能化改造、医疗教育行业信息化补短板、能源交通领域新型基础设施建设,以及中小企业上云用数需求释放。
四、细分市场分析
(一)政务与公共事业
数字政府建设推动“一网通办”“城市大脑”等项目落地,政务云、数据共享交换平台、智慧应急等细分领域需求旺盛,对集成商资质与安全能力要求较高。
(二)金融行业
金融信创、分布式核心系统改造、数据中台建设成为重点方向,系统集成商需具备高可用架构设计与迁移实施能力。
(三)工业与能源
工业互联网平台建设、智能工厂改造、能源管理系统集成需求增长,行业知识与IT技术融合能力成为竞争关键。
(四)医疗与教育
医院信息系统升级、区域医疗平台建设、智慧校园项目持续释放需求,中小型集成项目机会较多。
五、竞争格局与重点企业
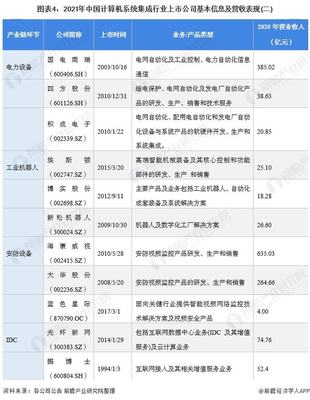
中国计算机系统集成市场参与者包括全国性大型IT服务商、行业性集成商、区域集成商及云服务商生态伙伴。头部企业凭借资质、客户资源和交付能力占据较大份额;中小集成商在细分行业和区域市场寻求差异化发展。竞争焦点从价格转向解决方案能力、行业理解、交付质量和持续服务能力。
六、区域市场分布
华北、华东、华南地区因经济发达、信息化基础好,仍是系统集成需求的主要聚集区;中西部地区受数字乡村、政务云下沉等政策带动,增速相对较快。城市群和都市圈是项目集中区域,县域市场则成为新的增量空间。
七、投资机会与风险
(一)投资机会
重点关注信创集成与适配服务、行业数据中台建设、智能运维服务、工业互联网集成、智慧城市运营等方向。具备自主产品能力、行业深耕经验和生态整合能力的集成商更具投资价值。
(二)主要风险
项目回款周期长、应收款压力大;技术迭代快导致研发投入压力上升;行业竞争加剧压缩利润空间;项目交付与安全管理能力不足可能带来履约风险;宏观经济波动影响客户 IT 预算。
八、投资规划与策略建议
建议投资者优先布局具备行业壁垒和持续服务能力的系统集成企业,关注其软件与运营服务收入占比及客户结构稳定性。企业层面应加强信创适配、云原生、数据治理等能力建设,推动业务从项目型向平台运营型转型,完善人才梯队与交付体系,并关注重点行业和区域市场的差异化机会。风险控制方面,需重视合同质量、回款管理和项目组合平衡。
九、结论
2020—2025年,中国计算机系统集成市场总体保持增长态势,结构升级与格局分化并行。政策与数字化需求为行业提供支撑,但竞争加剧和盈利压力不可忽视。科学识别细分机会、提升核心技术能力和服务附加值,是实现投资回报和行业可持续发展的关键。
如若转载,请注明出处:http://www.hrbpower.com/product/33.html
更新时间:2026-10-30 20:52:10